Banco Central estabelece mudanças a partir de fevereiro e julho de 2027, incluindo pagamentos automáticos pela conta-salário, novas exigências para ofertas de crédito e medidas contra fraudes.
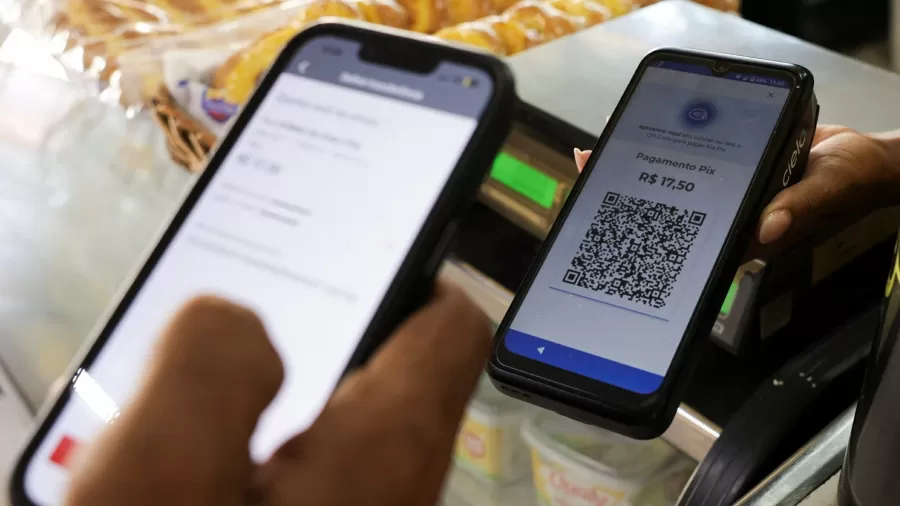
O Pix passará por novas mudanças em 2027 que afetarão a maneira como os brasileiros pagam contas, contratam empréstimos e utilizam serviços bancários. O Banco Central estabeleceu regras para ampliar as funcionalidades do sistema, aumentar a segurança das operações e oferecer maior transparência nas ofertas de crédito.
Entre as novidades está a possibilidade de utilizar o Pix Automático diretamente na conta-salário, permitindo o pagamento de despesas recorrentes sem necessidade de transferir previamente o dinheiro para outra conta bancária.
Também haverá mudanças nos boletos que permitem pagamento por Pix, na comunicação de suspeitas de fraude e nas ofertas de empréstimos feitas durante transferências.
As medidas foram estabelecidas principalmente pelas resoluções BCB nº 587, de setembro de 2026, e nº 601 e nº 603, de outubro do mesmo ano. Parte das regras já está em vigor, enquanto outras começarão a valer em fevereiro e julho de 2027.
O que muda no meu caso?
Toque em uma opção para entender a novidade, a data e o cuidado principal. A consulta não pede dados pessoais.
Contas recorrentes poderão sair da conta-salário
Na prática: será possível autorizar o Pix Automático para despesas periódicas, como energia e mensalidades, diretamente nessa conta.
Atenção: essa mudança não libera o envio de Pix comum pela conta-salário. A permissão é para o Pix Automático.
Uma cobrança, duas formas de pagar
Na prática: a cobrança híbrida reúne boleto e Pix Cobrança com vencimento, com mecanismos para prevenir duplicidade e corrigir pagamentos indevidos.
Atenção: escolha uma das formas e confira o comprovante. A oferta dessa modalidade é facultativa para a instituição do recebedor.
Cliente deverá ser informado da marcação
Na prática: o aviso deverá trazer a data, a possibilidade de revisão e o canal para esclarecimentos. O pedido de cancelamento deve ser analisado em até sete dias após o recebimento.
Atenção: o direito de pedir revisão já integra as regras em vigor. Fevereiro marca o início da comunicação obrigatória.
Oferta de crédito no Pix exigirá autorização
Na prática: a autorização para receber ofertas durante a iniciação de um Pix só produzirá efeito após 24 horas. Ela poderá ser retirada a qualquer momento, com efeito imediato.
Atenção: autorizar ofertas não significa contratar o empréstimo. Crédito envolve parcelas e encargos definidos em contrato.
Painel reunirá dívidas, simulações e alertas
Na prática: o consumidor terá informações para avaliar o impacto do crédito sobre sua capacidade mensal de pagamento. Inicialmente, o painel reunirá as operações da própria instituição.
Atenção: atingir 40% da capacidade mensal de pagamento é um dos gatilhos de alerta. Isso não transforma percentuais menores em garantia de segurança financeira.
Pagamento sem internet no celular ainda é projeto
Na prática: o BC desenvolve pagamentos por aproximação que dispensem a conexão no dispositivo de quem paga, com uso de tecnologia NFC.
Atenção: essa novidade não tem lançamento confirmado para fevereiro ou julho. Os demais requisitos de funcionamento ainda dependem de definição.
Pix Automático poderá ser usado diretamente na conta-salário
1º de julho de 2027A partir dessa data, trabalhadores poderão autorizar pagamentos recorrentes diretamente da conta-salário por meio do Pix Automático.
A funcionalidade poderá ser utilizada para despesas como contas de energia elétrica, mensalidades escolares, academias, assinaturas e outros serviços com cobranças periódicas.
O funcionamento será semelhante ao do Pix Automático já disponível em contas bancárias: o consumidor autoriza previamente a cobrança e os pagamentos seguintes são realizados conforme as condições estabelecidas.
Isso poderá facilitar a organização financeira de trabalhadores que recebem seus salários em uma instituição, mas precisam transferir o dinheiro para outra conta antes de pagar determinadas despesas.
Boletos com código de barras e QR Code terão novas regras
1º de fevereiro de 2027A partir dessa data, entram em vigor as regras da chamada cobrança híbrida. Nesse modelo, uma mesma cobrança poderá apresentar duas alternativas de pagamento: o código de barras do boleto e um QR Code Pix. O consumidor poderá escolher qual utilizar.
A principal mudança envolve mecanismos destinados a evitar pagamentos indevidos ou duplicados. A instituição do recebedor deverá manter as informações dos dois meios consistentes e cancelar o Pix Cobrança correspondente nas hipóteses previstas na norma.
Se um Pix Cobrança for liquidado quando a mesma obrigação já tiver sido paga por boleto, a instituição do recebedor deverá devolver integralmente os recursos ao pagador, usando recursos próprios, em até 24 horas após a liquidação do Pix.
A cobrança híbrida se aplica ao Pix Cobrança com vencimento e às espécies de boleto admitidas na regulamentação. Sua oferta é facultativa para a instituição do recebedor.
Bancos terão de avisar clientes sobre suspeitas de fraude
Comunicação obrigatória em 1º de fevereiro de 2027Outra alteração envolve as marcações de fundada suspeita de fraude no sistema Pix. A instituição que criar a marcação deverá comunicar o usuário, informando, no mínimo, a data do registro, a possibilidade de revisão e o canal disponível para esclarecimentos e solicitações.
O usuário poderá pedir o cancelamento da marcação. A instituição responsável deverá analisar o pedido e decidir pela manutenção ou pelo cancelamento em até sete dias, contados a partir do recebimento.
Caso não subsistam elementos que justifiquem a suspeita, o registro deverá ser cancelado. As regras de revisão já entraram em vigor em setembro de 2026; a comunicação obrigatória aos usuários começará em fevereiro.
Ofertas de empréstimos durante o Pix dependerão de autorização
1º de julho de 2027O Banco Central também definiu novas exigências para instituições que oferecem crédito durante a iniciação de uma transferência por Pix.
Os bancos somente poderão apresentar essas ofertas se o consumidor tiver autorizado previamente essa possibilidade. A autorização produzirá efeito 24 horas depois da manifestação de vontade do cliente.
O usuário poderá retirar a autorização a qualquer momento, com efeito imediato, deixando de receber novas propostas nessa etapa da transação.
O objetivo é reduzir abordagens de crédito não solicitadas e permitir que os consumidores tenham maior controle sobre as ofertas apresentadas durante pagamentos e transferências. As regras fazem parte da Resolução BCB nº 603.
- Você autoriza A instituição precisa da sua autorização prévia para apresentar a oferta nessa etapa.
- Espera de 24 horas A autorização só passa a produzir efeito depois desse intervalo.
- Você mantém o controle A autorização pode ser retirada a qualquer momento, com efeito imediato.
Consumidores terão mais informações antes de contratar empréstimos
As mudanças não se limitam à autorização para receber ofertas. A Resolução BCB nº 601 prevê um Painel de Dívidas Consolidadas, com informações sobre obrigações financeiras, simulação dos custos de novas operações e alertas de risco.
Antes de contratar, o consumidor deverá visualizar o valor das parcelas, o comprometimento da capacidade mensal de pagamento e o valor que restará disponível após a inclusão da nova operação.
As instituições deverão emitir alertas em situações previstas na norma, inclusive quando o comprometimento da capacidade mensal de pagamento atingir 40%.
O painel começará reunindo informações das operações mantidas na própria instituição. A incorporação de dados de outras instituições ocorrerá em etapa posterior, observadas as regras do Sistema de Informações de Créditos (SCR) e do Open Finance, inclusive as autorizações necessárias.
A finalidade é aumentar a transparência e ajudar o consumidor a avaliar o impacto das parcelas antes de assumir novas obrigações financeiras. O painel não se limita a empréstimos associados ao Pix.

As mudanças chegam em duas etapas
-
Entram em vigor as regras de cobrança híbrida e a obrigação de comunicar ao usuário a marcação de fundada suspeita de fraude.
-
Começam as regras de Pix Automático na conta-salário, de oferta de crédito na iniciação do Pix e as principais exigências do Painel de Dívidas Consolidadas.
| Data | Nova regra |
|---|---|
| 1º de fevereiro de 2027 | Regras para cobranças com boleto e QR Code Pix. |
| 1º de fevereiro de 2027 | Comunicação obrigatória de marcações de fundada suspeita de fraude. |
| 1º de julho de 2027 | Pix Automático diretamente na conta-salário. |
| 1º de julho de 2027 | Novas exigências para ofertas de crédito durante a iniciação de transferências. |
| 1º de julho de 2027 | Principais exigências de transparência, simulação e acompanhamento de dívidas. |
Pix sem internet também está nos planos do Banco Central
Além das mudanças já regulamentadas, o Banco Central desenvolve uma modalidade que permitirá realizar pagamentos por aproximação mesmo quando o celular do consumidor estiver sem conexão à internet.
A proposta utiliza a tecnologia NFC, presente em celulares, cartões com chip e relógios inteligentes compatíveis. A instituição também estuda o uso em etiquetas e outros dispositivos vestíveis.
O projeto foi apresentado em novembro de 2026, durante as comemorações dos seis anos do Pix.
O Pix tradicional continuará funcionando normalmente?
Sim. As mudanças previstas para 2027 não alteram o funcionamento básico do Pix. As transferências instantâneas continuarão disponíveis 24 horas por dia, incluindo fins de semana e feriados.
As normas citadas também não instituem uma cobrança geral para pessoas físicas pelo uso do Pix. Permanecem aplicáveis as regras e exceções já existentes sobre tarifas.
Portanto, quem utiliza o sistema para enviar dinheiro, pagar compras ou receber transferências poderá continuar realizando essas operações normalmente, observadas as regras já existentes.
As novas medidas ampliam os serviços disponíveis e criam exigências adicionais para instituições financeiras, especialmente nas áreas de crédito e segurança.