Economia e direitos · Especial DQ Notícias
Ideias relatadas no entorno da campanha de Flávio Bolsonaro podem limitar o crescimento de benefícios e diminuir a proteção do financiamento da saúde e da educação. Entenda o que está em discussão, quem pode ser atingido e o que ainda precisa ser esclarecido.
Há motivos concretos para preocupação com as ideias fiscais relatadas no entorno da campanha de Flávio Bolsonaro: elas podem retirar dos beneficiários de baixa renda os aumentos acima da inflação e reduzir a proteção do dinheiro destinado à saúde e à educação. O efeito pode aparecer gradualmente, em benefícios e serviços crescendo menos do que cresceriam pelas regras atuais.
A reportagem de Fernando Canzian, publicada pela Folha de S.Paulo e reproduzida pelo Bem Paraná, relata discussões sobre reajustes da Previdência e do Benefício de Prestação Continuada (BPC), além dos pisos de saúde e educação. O objetivo descrito é um ajuste inicial de aproximadamente R$ 250 bilhões. [1]
Menor crescimento obrigatório
Benefícios desvinculados dos ganhos reais do mínimo e pisos de saúde e educação corrigidos pela inflação.
Posição oficial
A campanha corre para negar, em plena disputa por preferência de votos, que as discussões descritas representem seu programa. As ideias, porém, estão em debate no entorno de Flávio Bolsonaro.
Garantias existentes
As regras constitucionais e legais atuais continuam valendo. Pelo menos até que uma onda diferente no Congresso nacional, que já se criou no primeiro turno, assuma em 2027.
A meta de ajuste.
Esse é o valor que setores ligados a Flávio Bolsonaro apresentam como economia necessária ao país, mas que seria feita sobre as costas de trabalhadores, aposentados e pensionistas, bem como de cortes nos setores públicos de saúde e educação. Seria um arrocho sem precedentes, semelhante ao feito por Javier Milei, na Argentina.
Como a mudança pode chegar ao orçamento doméstico
Renda crescendo menos
Se o benefício deixar de acompanhar os ganhos reais do mínimo, a família pode receber menos do que receberia com a valorização.
Serviços sob pressão
Se o piso não acompanhar a arrecadação e as necessidades crescerem, pode faltar espaço obrigatório para ampliar atendimentos.
Custos particulares
Consulta, exame, remédio ou apoio escolar podem pesar mais no bolso quando a alternativa pública não atende. Quem não pode pagar continua esperando.
Caminhos possíveis, condicionados à aprovação, ao desenho das mudanças, às receitas e às decisões de gasto.
Renda · INSS e BPC
O depósito pode subir — e ainda ficar para trás
Hoje, aposentadorias e pensões do INSS no piso acompanham o salário mínimo. Sua política de valorização combina reposição da inflação e crescimento real, dentro dos limites legais. Isso abre a possibilidade de avanço no poder de compra. [2] [4]
Repor a inflação e aumentar o poder de compra são coisas diferentes. Análise do DQ Notícias
A correção inflacionária busca preservar o que o dinheiro compra. O ganho real permite comprar um pouco mais. Retirar esse segundo componente pode manter o depósito nominal em alta, mas reduzir o valor recebido em comparação com a trajetória de valorização.
O que muda em um exemplo de R$ 1.500
Exemplo hipotético: inflação de 4%, seguida de ganho real de 2%. R$ 1.500 não representa o salário mínimo vigente. As barras partem de zero e usam a mesma escala, até R$ 1.600.
Para quem tem renda apertada, a diferença pode representar alimentação, transporte ou parte de uma despesa com medicamentos. Se ganhos reais forem excluídos repetidamente, a distância entre os dois caminhos aumenta.
Há uma barreira jurídica: a Constituição impede que benefícios previdenciários substitutivos da renda do trabalho fiquem abaixo do mínimo e assegura um salário mínimo mensal para o BPC. Se o mínimo subir acima da inflação e esses benefícios não acompanharem, a desvinculação enfrentará essas garantias; não é uma simples troca administrativa de índice. [2]
| Quem recebe | Regra atual | Risco na ideia relatada |
|---|---|---|
| INSS no piso | Acompanha o salário mínimo. | Deixar de participar dos ganhos reais, caso a proteção seja alterada. |
| BPC | Um salário mínimo para idosos e pessoas com deficiência que atendem aos critérios legais. | Perder a participação na valorização do mínimo, caso a garantia seja modificada. |
| INSS acima do piso | Em regra, reajuste pelo INPC. | A desvinculação do ganho real não retira um aumento que esse grupo já receba automaticamente. |
O BPC é assistência social, não aposentadoria, e não exige contribuição anterior ao INSS. Atende idosos de baixa renda com 65 anos ou mais e pessoas com deficiência conforme os critérios legais. Para essas famílias, limitar o crescimento à inflação pode impedir avanços no consumo mesmo quando a economia cresce. [5]
Também é preciso distinguir a inflação média da inflação de cada casa. O IBGE explica que os índices representam uma cesta de consumo: famílias que gastam proporções diferentes com remédios, alimentos ou transporte podem enfrentar aumentos diferentes da média. [6]
Interativo · Cenários de renda
Veja como a diferença pode se acumular
Compare reajuste apenas pela inflação com inflação seguida de ganho real. Os valores são hipóteses escolhidas por você, não estimativas da campanha nem o cálculo exato da política legal do salário mínimo.
Após cinco reajustes: R$ 1.824,98 com inflação; R$ 2.014,92 com inflação e ganho real. Diferença mensal no quinto ano: R$ 189,95.
Valores e método do gráfico
Fórmulas: valor inicial × (1 + inflação)anos; valor inicial × [(1 + inflação) × (1 + ganho real)]anos. Taxas constantes, aplicação anual e arredondamento apenas na exibição. A diferença é mensal ao final do período; não é a soma de perdas durante todos os anos.
Saúde e educação · Proteção orçamentária
Corrigir preços não garante ampliar atendimento
A troca de um piso vinculado à receita por uma base corrigida apenas pela inflação reduz a garantia de crescimento quando a arrecadação avança acima dos preços. O governo poderia gastar mais que o novo piso. A questão é que a obrigação mínima seria menor nesse cenário.
Da receita corrente líquida da União, no mínimo, para ações e serviços públicos de saúde.
Da receita de impostos, considerada a base constitucional e descontadas as transferências, para manutenção e desenvolvimento do ensino.
Os percentuais têm bases diferentes: não são fatias comparáveis de um mesmo total. O Fundeb possui regras próprias de financiamento e complementação. Fonte: Constituição, arts. 198, 212 e 212-A. [2]
Quando a receita cresce mais que a inflação
Cenário didático: piso inicial = 100; receita cresce 8% ao ano e inflação, 4%. Não são projeções oficiais, nem valores reais do orçamento.
Consultar os dados do cenário
Índice = 100 × (1 + taxa)anos. A hipótese mantém a vinculação proporcional e a base inicial. Se a receita crescer menos, a comparação muda. O desenho de uma proposta real ainda precisa ser conhecido.
No SUS, demanda também conta
Um posto pode preservar recursos para comprar a mesma quantidade de materiais e, ao mesmo tempo, passar a atender mais pacientes. O orçamento manteve seu valor, mas a capacidade por pessoa diminuiu. Novos tratamentos, equipes e necessidades da população também pressionam os serviços.
Se o financiamento não acompanhar a demanda, os riscos incluem filas maiores e dificuldade para ampliar exames e tratamentos.
Na educação, manter e expandir são tarefas diferentes
Escolas, universidades e Institutos Federais precisam de manutenção, laboratórios, formação docente e condições de permanência estudantil. Construir uma unidade e mantê-la funcionando são despesas diferentes.
Um piso que cresça menos pode reduzir o espaço obrigatório para expansão e melhoria. Isso não autoriza concluir que campi vão fechar. Autoriza cobrar como o financiamento acompanhará as necessidades e quanto será garantido para seu funcionamento.
Galeria · O debate e a vida cotidiana
Além da planilha
Deslize as fotos ou use os botões. As imagens contextualizam os temas e não documentam efeitos das medidas em estudo.
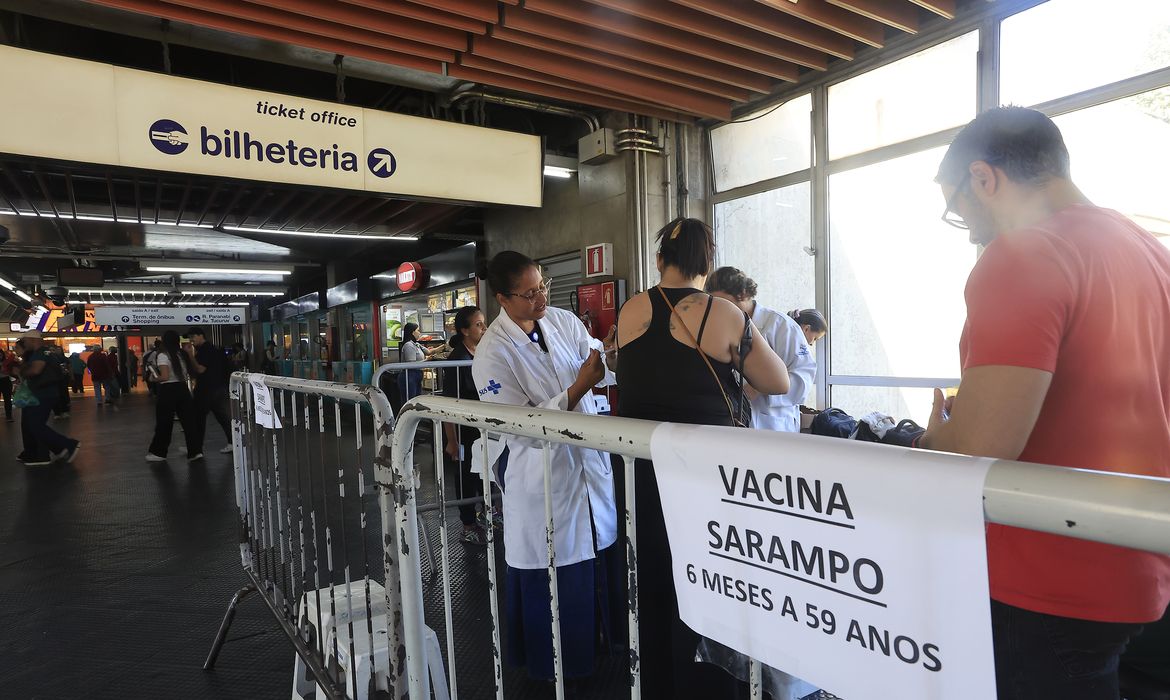

O trabalhador também pode pagar a conta
Não há, nas medidas analisadas, uma redução automática do salário de quem está empregado. O risco pode aparecer em outra parte do orçamento: consulta particular, remédio, exame, transporte ou apoio escolar quando o serviço público não atende.
Uma família pode ser alcançada por dois caminhos: um benefício crescendo menos e despesas próprias aumentando. Quem não consegue financiar uma alternativa continua dependente do atendimento público.
A economia no orçamento público precisa ser examinada também pelo custo que pode chegar à casa das pessoas. Análise DQ Notícias
O argumento econômico relatado é estabilizar a dívida, reduzir a percepção de risco e aliviar os juros. Esses objetivos podem produzir benefícios. Mas não garantem que cada aposentado ou família vulnerável seja compensado por menor crescimento da renda ou dificuldades nos serviços. Uma melhora dos indicadores financeiros não prova, sozinha, melhora nas condições de vida.
Questionário · Entenda os caminhos de impacto
Como essas discussões podem alcançar sua família?
Responda quatro perguntas para identificar vínculos com os mecanismos analisados. O resultado explica exposição possível; não prevê perdas, não mede elegibilidade a benefícios e não recomenda decisões de voto.
As respostas ficam nesta página. O questionário não envia nem armazena seus dados.
Direitos · O que ainda precisa acontecer
Uma ideia não muda a Constituição
Alterações nas garantias constitucionais dependeriam do Congresso e devem respeitar os limites da Constituição. Uma proposta de emenda exige votação em dois turnos em cada Casa, com apoio de três quintos dos integrantes. [2]
Em cada um dos dois turnos.
Em cada um dos dois turnos.
Quóruns constitucionais não significam apoio já obtido. A admissibilidade e o conteúdo de eventual proposta precisam ser examinados.
As respostas que faltam
O piso previdenciário continuaria acompanhando o mínimo?
A campanha precisa esclarecer se preservaria a garantia do mínimo vigente e como trataria seus ganhos reais. Uma correção menor não pode ser apresentada como compatível com o piso sem explicar a solução jurídica.
O BPC manteria sua garantia constitucional?
É necessário explicar como idosos de baixa renda e pessoas com deficiência seriam protegidos e qual mudança legal seria proposta.
Quanto saúde e educação receberiam?
Uma comparação verificável exige base inicial, índice, prazo e estimativas frente às regras atuais, além de esclarecer o tratamento do Fundeb e das necessidades de atendimento.
Como as famílias seriam protegidas?
O compromisso precisa indicar como evitar que menor crescimento dos recursos vire espera por serviços ou novas despesas particulares. A promessa de juros menores não responde, por si só, a essa questão.
O ajuste fiscal precisa ser avaliado também por quem suporta seu custo. Sem respostas verificáveis, a promessa de economizar bilhões deixa aberta a pergunta decisiva: quanto dessa economia sairia das condições de vida de quem já tem menos?
Fontes e método
A reportagem distingue regras vigentes, discussões relatadas e análise de consequências possíveis. Não houve entrevista própria com a campanha: a contestação reproduz a resposta registrada na reportagem original. Gráficos e simulação são exemplos matemáticos, não previsões de benefícios ou do orçamento. O questionário não produz pontuação de risco ou diagnóstico individual.
- Fernando Canzian/Folha de S.Paulo: reportagem original; versão integral de Folhapress consultada no Bem Paraná, incluindo a contestação da campanha.
- Constituição Federal: arts. 60, 198, 201, 203, 212 e 212-A.
- Lei 8.213/1991, art. 41-A: reajuste dos benefícios do INSS.
- Política de valorização do salário mínimo: Lei 14.663/2023 e Lei 15.077/2024.
- Ministério do Desenvolvimento e Assistência Social : natureza, público e características do BPC.
- IBGE: entenda a inflação e a diferença entre índice médio e despesas de cada família.
Fotografias: Arquivo DQ Notícias e Paulo Pinto/Agência Brasil, com créditos nas respectivas legendas.